Simples Nacional e MEI: Congresso quer ampliar limite de faturamento

Empresas que pedem aumento no limite de faturamento do Simples e do MEI preparam campanha para pressionar parlamentares.

Um Projeto de Lei Complementar (PLP) que amplia  o limite de faturamento de empresas do Simples Nacional está em tramitação no Congresso Nacional. Se aprovado, o limite passaria dos atuais R$ 4,8 milhões para R$ 8,47 milhões ao ano.

A medida é embasada por pedidos de empresas que poderiam se manter no regime especial de tributação se houvesse essa ampliação.

O projeto tem apoio da Frente Parlamentar do Empreendedorismo, que reúne 207 deputados e senadores.

Associações empresariais se organizam para lançar nesta quarta-feira (30) uma campanha chamada “Mais Simples” para pressionar o Congresso Nacional a votar a medida.

A ideia dos congressistas é retomar a discussão do PLP 108 de 2021, que altera os limites de faturamento das empresas enquadradas no regime simplificado.

Além da mudança no Simples, também seriam reajustados os valores de referência para Microempreendedores Individuais (MEIs), de R$ 81 mil para R$ 142 mil ao ano, e microempresas, de R$ 360 mil para R$ 847 mil ao ano.

Um novo parecer com as mudanças deve ser apresentado na próxima semana pelo relator, deputado Marco Bertaiolli (PSD-SP), que também é presidente da Frente Parlamentar do Empreendedorismo.

“A faixa atual está muito defasada. Em 2016 houve uma correção, mas essa correção não foi suficiente. Então nós estamos pegando desde o ano da criação, que é 2008, e corrigindo para hoje, que é o mais correto. As três faixas”, disse Bertaiolli.

Segundo ele, a bancada trabalha para aprovar o texto do substitutivo na Comissão de Finanças e Tributação da Câmara dos Deputados ainda no mês de abril. A partir daí, o projeto precisaria passar pelo plenário da Casa. Se aprovado, seguirá para o Senado Federal.

Apesar da tendência de desaceleração dos trabalhos legislativos em ano eleitoral, o deputado demonstra otimismo com o avanço da proposta.

“Eu vou trabalhar muito para isso [aprovar em 2022]. Nós vamos fazer uma campanha forte no Brasil inteiro”, diz Bertaiolli. “As associações comerciais vão capitanear um grande movimento, com várias entidades, em um grande abaixo-assinado nacional.”

Ampliação não agrada Receita Fedral e Estados

A proposta de reajuste dos limites de faturamento tem apoio de auxiliares do ministro Paulo Guedes (Economia), embora a Receita Federal e outras alas da equipe econômica sejam contrárias à proposta por seu impacto na arrecadação do governo. Os estados também tendem a se opor à medida devido à perda de receitas.

Quanto maior é o limite de faturamento do Simples, maior é o número de empresas que recolherão tributos pelo regime especial. Isso resulta em uma carga tributária menor ao contribuinte e menor arrecadação para o governo.

Para contornar as resistências, uma fonte do governo afirmou à Folha que a proposta é importante para abrir as negociações, e qualquer resultado de aumento será considerado bem-vindo pelas empresas.

O presidente do Sebrae, Carlos Melles, defende uma atualização do limite máximo de faturamento para ao menos R$ 6 milhões ao ano —​um aumento de 25% em relação ao teto atual.

“O valor atual de R$ 4,8 milhões foi fixado pela Lei Complementar 155/2016, e desde então temos uma inflação significativa no país, agravada pela crise causada pela atual pandemia. Sendo assim, o Sebrae considera necessária a atualização dos valores”, diz Melles.

O limite de R$ 6 milhões também é citado por defensores da ampliação dentro do governo, embora ainda não haja uma posição oficial sobre o tema.

Em um almoço da Frente Parlamentar do Empreendedorismo nesta terça-feira (29), deputados argumentaram que a correção dos limites de faturamento do Simples é necessária diante da crise.

Segundo os congressistas, as empresas precisaram elevar preços, o que acaba ampliando suas receitas em valores nominais, mas acabam muitas vezes contendo o crescimento do negócio para evitar o desenquadramento do regime do Simples Nacional. Nos regimes de lucro real ou presumido, a empresa teria uma carga tributária maior.

Fonte: com informações da Folha de S.Paulo
Seguro-desemprego e multa de 40% do FGTS podem acabar; entenda

Para especialistas, as regras atuais estimulam o trabalhador a solicitar o seguro-desemprego repetidas vezes.

No primeiro bimestre deste ano, o governo brasileiro gastou R$ 2,5 bilhões com pagamentos a trabalhadores que solicitaram o seguro-desemprego.

Até dezembro de 2022, a previsão de gastos com o benefício é de R$ 41,7 bilhões em 2022, frente aos R$ 31,8 bilhões do ano passado.

O valor tem preocupado o governo federal, que, por sua vez, passou a estudar mudanças para a concessão do benefício.

Atualmente, o trabalhador demitido sem justa causa tem direito a, no mínimo, três e, no máximo, cinco parcelas do seguro-desemprego.

Informalidade

Tanto o governo quanto especialistas admitem que as regras atuais estimulam o trabalhador a solicitar o seguro-desemprego repetidas vezes. Assim, ao invés do benefício servir como apoio para retornar ao mercado de trabalho, se torna um precursor da informalidade.

De acordo com informações do secretário do Trabalho do Ministério do Trabalho e Emprego, Luis Felipe Oliveira, no período de aquecimento da economia, com admissões e desligamentos mais constantes, a volatilidade é esperada, mas a permanência dos desempregados no uso das parcelas incomoda os economistas do governo.

“Naturalmente, com a economia mais aquecida, há aumento de desligamentos e isso traz mais pedidos de seguro-desemprego. Mas o que nos chama atenção é o tempo de permanência do trabalhador nas cinco parcelas”, explica.

O problema, segundo o secretário, está no modelo adotado pelo governo brasileiro. “Se o trabalhador formaliza um contrato, ele perde o direito às parcelas. Portanto, há um incentivo muito grande para que permaneça no seguro-desemprego e some a isso uma atividade informal”, avalia.

Seguro-desemprego

De acordo com os dados do Cadastro Geral de Empregados e Desempregados (Caged),  em 2021, foram feitos 6.087.675 requerimentos, dado 10,3% inferior ao de 2020, quando ocorreram 6.784.120 de pedidos.

Uma pesquisa realizada pelos economistas da Universidade Federal do Rio Grande (FURG) da Universidade Federal do Rio Grande do Sul (UFRGS), Gibran Teixeira e Giácomo Balbinotto Neto, apontam que os trabalhadores são incentivados a permanecer nos postos de trabalho até a obtenção do direito ao seguro-desemprego, ou seja, após os seis meses de contratação pelas regras celetistas.

“Ao analisar os resultados para a manipulação de regra, evidenciou-se que, tanto para os chefes, quanto cônjuges e filhos, existe a manipulação de permanência no emprego com base no tempo mínimo necessário ao recebimento do benefício seguro-desemprego”, dizem os pesquisadores no estudo publicado em 2017.

De acordo com Giácomo Balbinotto Neto, os resultados mostram que os trabalhadores brasileiros sofrem influência do programa no tempo de permanência no emprego. Assim, o benefício estaria incentivando a rotatividade no mercado de trabalho brasileiro.

“[O benefício] fortalece o baixo incentivo pelas empresas em investirem em capital humano e, com isto, gera-se a baixa produtividade média do trabalhador nacional”, complementa.

Assim, o seguro-desemprego surte efeito inverso e corresponde a um período em que o trabalhador não procura emprego.

Para Gibran Teixeira, o problema do seguro-desemprego é o seu isolamento ou distanciamento das demais políticas de reinserção do trabalhador ao mercado.

“Pelo que tenho visto no mundo, acredito que o seguro-desemprego brasileiro precisa fomentar a qualificação profissional e estar totalmente integrado com agências de inserção profissional, como o Sistema Nacional de Emprego (Sine)”, aponta.

O Sine é um órgão do governo federal do Brasil, coordenado pelo Ministério da Economia, por intermédio da secretaria especial de Produtividade, Emprego e Competitividade.

Segundo o especialista, o Sine daria maior probabilidade de reinserção do segurado no mercado de trabalho, além de reduzir o gasto com o programa.

Contudo, Gibran Teixeira aponta que é necessário melhorar a fiscalização do programa para combinar requalificação profissional com a inserção no mercado de trabalho e monitoramento para evitar fraudes.

“Isso também precisa de um maior monitoramento, para não haver a possibilidade do trabalhador se inserir no emprego, de modo informal e continuar a receber o benefício.”

Novas propostas

O governo tem procurado alternativas em reuniões interministeriais das pastas ligadas a emprego e renda.

Recentemente, um estudo encomendado pelo Ministério do Trabalho e Previdência ao Grupo de Altos Estudos do Trabalho (Gaet) propôs que o governo federal se aproprie da multa do Fundo de Garantia do Tempo de Serviço (FGTS) , que hoje é paga diretamente ao trabalhador demitido sem justa causa. O recurso seria utilizado para apoiar quem ganha até um salário mínimo e meio por mês.

A medida impactaria diretamente o seguro-desemprego, que deixaria de existir. Assim, em vez de pagar a quem for desligado do emprego, como é hoje, o empregador repassaria o valor dessa multa para o governo.

O dinheiro seria, então, destinado ao Fundo de Amparo ao Trabalhador (FAT) e, de lá, abasteceria as contas individuais do Fundo de Garantia dos empregados com salário mensal inferior a um mínimo e meio. A correção dessa poupança seria de acordo com os índices praticados no mercado.

Se fosse demitido, o trabalhador poderia sacar mensalmente o equivalente ao valor do salário que recebia quando estava empregado, respeitado o teto de cinco salários mínimos.

Com informações do Correio Braziliense

Sistema Valores a Receber: confira novas datas de repescagem para saques de quantias esquecidas

Banco Central disponibiliza novas datas para aqueles que perderam os prazos originais para saques dos valores esquecidos.

O Banco Central (BC) disponibilizará uma nova repescagem para os brasileiros que possuem algum dinheiro esquecido em instituições financeiras e que tenha sido detectado pela plataforma Sistema Valores a Receber (SVR).

Aqueles que não solicitaram o saque dentro do período estipulado pelo órgão terão novas datas para fazer o pedido.

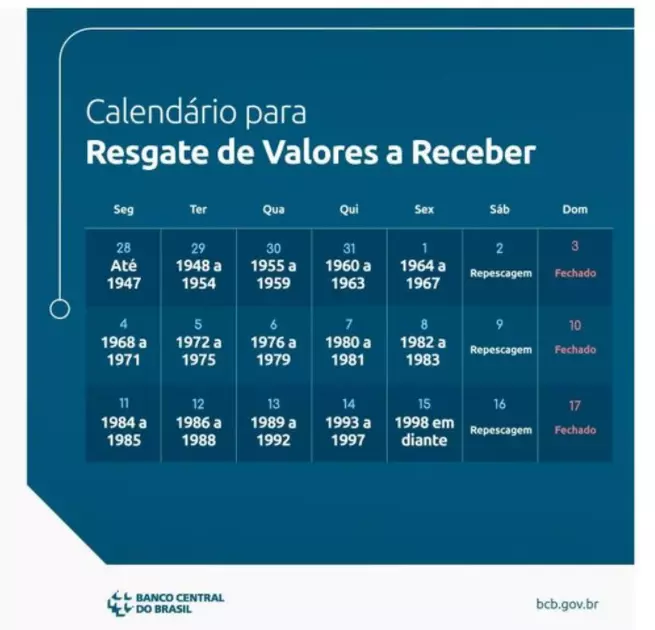
O novo calendário já começa nesta segunda-feira (28) e vai até o dia 16 de abril, e o cronograma de agendamento dos saques seguirá o ano de nascimento ou de fundação das empresas.

O BC indica que a partir de hoje todos devem refazer a consulta, inclusive aqueles que já sacaram os valores, pois os bancos acrescentam novos dados ao sistema e novos recursos podem estar disponíveis.

Originalmente, nesta segunda-feira, começaria o saque para todas as idades, mas o órgão alterou as regras de pagamento e divulgou este novo calendário de saques.

Na nova programação, o usuário poderá agendar o saque em qualquer momento do dia programado, ao invés de apenas em determinados horários.

Até o momento, mais de 114 milhões de usuários e 2,7 milhões de empresas acessaram o Sistema Valores a Receber, sendo que desse total 25,9 milhões de pessoas e 253 mil empresas receberam alguma restituição.

Calendário repescagem SVR

Confira o novo calendário da repescagem do Sistema Valores a Receber, que começa hoje (25).

Foto: BC

Segunda fase do SVR

Entre o dia 17 de abril e 1º de maio, a plataforma SVR será reformulada para abrir a segunda fase do programa, que incluirá novas fontes de recursos esquecidos no sistema financeiro do país.

Entre as novas fontes de recurso, entrarão:

• Cobranças indevidas de tarifas ou obrigações de crédito não previstas em termo de compromisso;

• Contas de pagamento pré-paga e pós-paga encerradas e com saldo disponível;

• Contas encerradas em corretoras e distribuidoras de títulos e de valores mobiliários;

• Outros cenários que resultem em valores a serem devolvidos reconhecidos pelos bancos.

Preenche Rápido: projeto do CFC e IBGE facilita preenchimento das Pesquisas Econômicas Anuais

O projeto Preenche Rápido evitará o retrabalho e possíveis erros no preenchimento das Pesquisas Econômicas Anuais.

O Conselho Federal de Contabilidade (CFC) e o Instituto Brasileiro de Geografia e Estatística (IBGE) assinaram um Acordo de Cooperação Técnica no contexto do Projeto Preenche Rápido com o objetivo de facilitar a rotina de profissionais de contabilidade e empresas informantes.

Entre as iniciativas está a de viabilizar o processo de automação do preenchimento dos questionários das Pesquisas Econômicas Anuais.

Desde o ano passado, o IBGE e o CFC vêm planejando mobilizar as principais empresas desenvolvedoras de software contábil do País e realizar campanhas de divulgação do Projeto.

Projeto Preenche Rápido

O IBGE e o CFC pretendem disseminar junto à sociedade os enormes benefícios do Projeto Preenche Rápido, como:

– o aumento de eficiência para empresas e escritórios de contabilidade no cumprimento das suas obrigações legais com o IBGE;

– as oportunidades de mercado para empresas de Tecnologia da Informação (TI), pois as amostras contemplam anualmente em torno de 270 mil empresas e se renovam a cada ano; – e a melhoria da qualidade das informações estatísticas produzidas pelas Pesquisas.

Desde 2018, o IBGE implementou uma funcionalidade no sistema que permite a importação de informações para os questionários a partir de um arquivo de extensão csv.

“No entanto, essa funcionalidade é pouco conhecida e os softwares de contabilidade não estão preparados para gerar a informação no layout que o contador precisa”, comentou a analista do IBGE e Líder do Projeto, Raquel Rabello.

Além disso, o IBGE já disponibiliza os layouts dos questionários. Segundo o gerente de Planejamento e Produção das Pesquisas Estruturais, Jurandir Oliveira, as empresas de TI precisam desenvolver as funcionalidades de exportação automática das informações das empresas-clientes dentro dos seus sistemas contábeis.

Pesquisas Econômicas Anuais

O Presidente do IBGE, Eduardo Rios Neto, destaca que, embora o objetivo mais direto do Projeto seja facilitar a vida de profissionais de contabilidade e empresas informantes do IBGE, em última instância, ele trará naturalmente benefícios ainda mais amplos, como melhores estratégias empresariais e políticas públicas, pois elas se baseiam nas informações das Pesquisas Econômicas Estruturais.

Além disso, são informações que alimentam o Sistema de Contas Nacionais e, portanto, aprimoram o processo de cálculo de estimativas como o PIB nacional.

Para o presidente do Conselho Federal de Contabilidade (CFC), Aécio Prado Dantas Júnior, a parceria entre o CFC e o IBGE para o desenvolvimento do projeto Preenche Rápido traz benefícios não apenas para os profissionais da contabilidade, mas para todo o país.

“A partir dessa iniciativa, o preenchimento das pesquisas referentes ao Programa Anual das Pesquisas Estruturais por Empresa do IBGE ficará mais rápido, uma vez que serão importadas muitas informações já armazenadas nos sistemas contábeis.”

Além disso, segundo ele, a inovação também evitará o retrabalho e possíveis erros no preenchimento das Pesquisas Econômicas Anuais.

“Com mais agilidade para a realização dessa tarefa, as empresas enviarão, de forma rápida, informações precisas e estratégicas ao IBGE, que conseguirá fazer um mapeamento mais fidedigno do mercado e fornecer dados que podem contribuir para o aumento da competitividade das empresas e, consequentemente, para o desenvolvimento sustentável do país”, conclui.

Relp: adesão ao novo programa começa nesta sexta-feira (1º)

PGFN irá disponibilizar um link de acesso para que micro e pequenas empresas possam parcelar seus débitos pelo Relp.

A adesão ao Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (Relp) deve começar nesta sexta-feira (1º), de acordo com o relator do projeto, deputado Marco Bertaiolli.

A informação foi divulgada durante um webinar realizado pelo Portal Contábeis nesta segunda-feira (28).

Segundo o deputado, a Procuradoria Geral da Fazenda Nacional (PGFN) irá disponibilizar um link de acesso ao parcelamento de débitos.

A expectativa é que 650 mil micro e pequenas empresas participem do Relp.

“É uma oportunidade única para as micro e pequenas empresas organizarem o seu orçamento, pagando impostos atrasados e atuais para continuar gerando empregos”, disse durante a transmissão.

O parlamentar também adiantou que o site vai permitir que os profissionais contábeis façam uma simulação para que possa submeter à análise do empreendedor que vai pagar e fazer a adesão.

“O contribuinte vai acessar o site, preencher o campo de faturamento da empresa e o próprio sistema vai gerar uma simulação com o valor total do débito da empresa e a quantidade de parcelas.”

Adesão ao Relp

O contribuinte que optar pela adesão ao Relp observará as seguintes modalidades de pagamento, conforme apresenta inatividade ou redução de receita bruta, apurada conforme disciplinado no § 1º do art. 3º da Lei Complementar nº 123, de 2006, no período de março a dezembro de 2020 em comparação com o período de março a dezembro de 2019, igual ou superior a:

– 0%: pagamento em espécie de, no mínimo, 12,5% (doze inteiros e cinco décimos por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do mês de novembro de 2022;

– 15%: pagamento em espécie de, no mínimo, 10% (dez por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do mês de novembro de 2022;

– 30%: pagamento em espécie de, no mínimo, 7,5% (sete inteiros e cinco décimos por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do mês de novembro de 2022;

– 45%: pagamento em espécie de, no mínimo, 5% (cinco por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do oitavo mês de novembro de 2022;

– 60%: pagamento em espécie de, no mínimo, 2,5% (dois inteiros e cinco décimos por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do mês de novembro de 2022; ou

– 80% ou inatividade: pagamento em espécie de, no mínimo, 1% (um por cento) do valor da dívida consolidada, sem reduções, em até 8 (oito) parcelas mensais e sucessivas, vencíveis do último dia útil do mês de abril de 2022 até o último dia útil do mês de novembro de 2022.

O valor mínimo de cada parcela mensal será de R$ 300, exceto no caso dos microempreendedores individuais, cujo valor será de R$ 50.

Contudo, é importante se atentar que será acrescido de juros equivalentes à taxa referencial do Sistema Especial de Liquidação e de Custódia (Selic) para títulos federais, acumulada mensalmente, calculados a partir do mês subsequente ao da consolidação até o mês anterior ao do pagamento, e de 1% relativamente ao mês em que o pagamento for efetuado.

Exclusão do Simples Nacional

É importante ressaltar que as empresas que foram excluídas do Simples Nacional, mas que tiverem dívidas relativas a esse regime também poderão parcelar as suas dívidas.

Contudo, a regularização das pendências não dá direito a essas empresas serem incluídas novamente no regime do Simples Nacional, visto que o prazo para aderir o regime terminou no dia 31 de janeiro.

“Quem não solicitou a adesão até 31 de janeiro não vai conseguir voltar para o Simples neste exercício fiscal de 2022. Terá que aguardar até janeiro de 2023”, explicou.

Saiba mais:

Comitê Gestor estabelece novas regras para o parcelamento

INSS: aposentados ganham consignado maior e BPC passa a ter direito ao crédito

Instrução Normativa que permite aumentar a margem de comprometimento de renda dos aposentados e inclui beneficiários do BPC na modalidade foi publicada nesta segunda (28).

Nesta segunda-feira (28), o Instituto Nacional do Seguro Social (INSS) publicou uma Instrução Normativa com as regras da ampliação do crédito consignado para aposentados e pensionistas.

Outra novidade é que a medida também libera esta modalidade de empréstimos para quem recebe o Benefício de Prestação Continuada (BPC).

Apesar da publicação do documento, os bancos e as instituições financeiras aguardam uma atualização dos sistemas integrados ao INSS para colocar a medida em prática.

Novas regras do crédito consignado

A Instrução publicada determina que aposentados e pensionistas já podem comprometer até 40% do benefício com crédito consignado.

Beneficiários do BPC também passam a ter o mesmo direito. É possível comprometer até 35% do benefício com o empréstimo pessoal consignado e 5% com o cartão de crédito.

Até o momento, era permitido o comprometimento de máximo de 35% da renda, sendo 30% para o empréstimo pessoal e 5% para o cartão de crédito consignado. Além disso, beneficiários do BPC não podiam fazer a contratação, por falta de previsão legal.

A atualização do sistema do INSS deve ser feita pela Dataprev até a quarta-feira (30), segundo a empresa.

“Desde a última semana, as equipes técnicas da Dataprev trabalham na atualização dos sistemas para a implantação da nova margem de empréstimos consignados para os beneficiários do BPC”, diz nota do órgão.

“Ressalta-se que a Dataprev atua como parceira tecnológica do governo federal. Atualizações, modernizações, novas funcionalidades dos sistemas e/ou serviços são definidos e autorizados com os órgãos responsáveis por cada política pública”, afirma ainda o texto.

Em nota, a Febraban (Federação Brasileira de Bancos) disse que bancos e INSS só poderão processar os empréstimos consignados com nova margem “após a conclusão dos ajustes sistêmicos”.

Os cinco maiores bancos em operação no Brasil (Banco do Brasil, Bradesco, Caixa, Itaú e Santander) confirmaram que estão prontos para oferecer o novo limite de crédito consignado, mas que aguardam atualizações de sistemas por parte da Dataprev.

Consignado dos aposentados 

Pela nova regra, o aposentado poderá comprometer até 40% da renda previdenciária mensal crédito consignado, sendo até 35% com empréstimo pessoal e até 5% para operações com cartão de crédito ou catão consignado de benefício.

​Para aposentados e pensionistas do INSS, há um limite de juros estabelecido pelo governo. Em dezembro de 2021, a taxa máxima passou de 1,80% por mês para 2,14%. Já no cartão de crédito consignado, a taxa, que era de 2,7% ao mês, foi para 3,06%.

O número de parcelas também é controlado. Hoje, o consignado do INSS pode ser pago em até 84 parcelas, ou seja, sete anos.

Consignado de quem recebe BPC

O crédito consignado para beneficiários do BPC, em tese, já está liberado. Mas, pelos mesmos motivos, as instituições financeiras só vão oferecer este crédito após a atualização no sistema da Dataprev.

O BPC paga um salário mínimo (R$ 1.212) a idosos com mais de 65 anos e pessoas com deficiência que vivam em situação de pobreza, com renda familiar de até um quarto do salário mínimo por pessoa.

Quem recebe o benefício poderá comprometer até R$ 424,20 todo mês para pagar um empréstimo pessoal consignado e mais R$ 60,50 para saques e compras no cartão de crédito ou para abater dívidas desse cartão.

Consignado para beneficiários do Auxílio Brasil 

Além das mudanças no crédito consignado anunciadas nesta publicação de Instrução Normativa, ainda está previsto pelo governo a liberação do consignado para beneficiários do Auxílio Brasil.

Contudo, isso ainda depende de regulamentação por parte do Ministério da Cidadania, segundo o presidente da Caixa Econômica Federal, Pedro Guimarães.

“[A regulamentação] significa dar limites máximo de prazos, taxas de juros, a própria habilitação das instituições, ou seja, quais são os bancos que vão efetivamente operar”, disse o presidente da Caixa.​

Todas essas medidas fazem parte do Programa Renda e Oportunidade, pacote de medidas econômicas lançado pelo governo federal para 2022.

O programa inclui ainda a antecipação do 13º do INSS e uma nova rodada de saques de até R$ 1.000 do FGTS (Fundo de Garantia do Tempo de Serviço).

Fonte: com informações da Folha

IR 2022: saiba como declarar investimentos em ETFs

Confira como fazer a declaração de compra e venda do Exchange Traded Fund (ETF).

O Exchange Traded Fund (ETF) são os fundos de investimento negociados na bolsa, muito populares fora do Brasil, que aos poucos vêm ganhando espaço nas carteiras brasileiras.

O ETF representa um tipo de “condomínio” de investidores que aplicam os recursos de forma conjunta, com algumas características que os diferenciam dos fundos tradicionais.

São duas as principais diferenças, sendo que a primeira é que este fundo está sempre atrelado a um índice de referência, ajustando a composição do ETD para que fique o mais parecido possível com o indicador.A segunda diferença é que são negociados na bolsa como se fossem ações, com desempenhos que oscilam conforme a performance dos papéis contemplados pela carteira, respondendo à oferta e demanda pelas cotas no mercado.

Entendendo melhor o que são os investimentos em ETF, confira como declarar a compra e a venda no Imposto de Renda deste ano.

Como declarar ETF 

Qualquer investimento deve ser declarado com as informações de saldo e investimentos, desde que tenha constado em sua carteira em 31 de dezembro do ano passado.

O valor é considerado um ativo, uma propriedade, e deve constar na ficha de “Bens e Rendimentos” no preenchimento da declaração do Imposto de Renda deste ano.

A cada investimento ETF que possuir, o procedimento de declaração deverá ser repetido. Confira como fazer no passo a passo abaixo:

  • Clique na opção “”Fundo de ações, Fundos Mútuos de Privatização, Fundos de Investimento em Empresas Emergentes, Fundos de Investimento em Participação e Fundos de Investimentos de Índice de Mercado”;
  • Insira o CNPJ do banco ou corretora usada para o investimento;
  • No campo “Discriminação”, coloque o nome e quantidade de ETFs que possuía no final do ano;
  • Em “Situação” do fim de cada ano, anote o valor total que pagou na compra. Caso não tenha aplicado no ano anterior, basta deixar zerado.

Para declarar a venda de ETFs, faça o seguinte procedimento:

  • Selecione a aba “Renda Variável”;
  • Depois “Operações comuns/Day-trade”
  • No campo “Mercado à vista”, insira o lucro ou prejuízo mensal com a venda de ações já descontando os custos da operação.

Com informações UOL e infomoney

Setor financeiro é o principal alvo de ataques hackers

País registrou média de 3,7 tentativas de fraude por minuto em 2021, mostra levantamento.

Hackers criaram 500 mil contas falsas com e-mails vazados no Brasil em 2021, ano em que o país registrou 3,7 tentativas de fraude online por minuto.

Pelo e-mail, os criminosos conseguem ter acesso a informações pessoais como alterações de senhas e confirmações de cadastro. Assim, acabam utilizando a nova conta para recuperar as já existentes.

Os dados são de um estudo elaborado pelo AllowMe, empresa especializada em proteção de identidades digitais.

O levantamento, intitulado Device Fraud Scan 2022, analisou 155,6 milhões de interações de usuários brasileiros com aplicativos e sites de setores diversos para entender o comportamento de um fraudador na internet.

Setor financeiro é o principal alvo

O estudo ainda mostra que a maior parte das fraudes online aplicadas no país teve como alvo o setor financeiro.

Programas de fidelidade, instituições bancárias tradicionais, fintechs, sistemas de avaliações online e criptomoedas, nesta ordem, foram os segmentos mais afetados por ameaças de transações maliciosas, segundo o estudo.

“O fraudador busca setores em que ele consegue transformar aquele ativo roubado em dinheiro ou algo que seja importante para ele – e de maneira rápida. O setor de milhas, por exemplo, é um setor que ele consegue transformar aquilo em dinheiro mais rapidamente”, explica Monteiro.

Fraudes

A análise identificou o roubo de contas como a principal fraude online praticada no Brasil no ano passado.

Segundo os critérios do AllowMe, uma série de atividades suspeitas é levada em conta para que uma interação seja considerada fraude, como o horário em que ela foi feita, o uso de mais de uma conta no dispositivo, alterações incomuns na geolocalização e a adoção de emails descartáveis.

“Isso, isoladamente, pode não significar uma fraude, mas a composição desse contexto gera essa diferenciação entre o usuário bom e ruim –mesmo quando estivermos falando de um bom que realize muitas transações”, explica o managing director do AllowMe, Gustavo Monteiro.

Enquanto o usuário considerado bom faz em média 6,6 transações, que compreendem cadastros, logins, alterações cadastrais e trocas de dispositivo, o fraudador faz 11 em um mesmo período.

Se os acessos tiverem sido feitos através de uma máquina virtual e a rede e o dispositivo usados já estiverem associados a outras práticas maliciosas, a chance de se tratar de um fraudador aumenta.

De acordo com o estudo, mais de 70% das interações identificadas como fraudes continham ao menos dois comportamentos suspeitos.

“O importante é que as empresas pensem num processo de prevenção à fraude com camadas e saber que não existe uma bala de prata. É fundamental ter ferramentas e processos desenhados em toda jornada do cliente com objetivo de prevenir a fraude, mas respeitando sempre a privacidade do usuário”, diz Monteiro.

Com informações da Folha de S. Paulo

Classificação fiscal de mercadorias

Como o contribuinte deve proceder diante de duvidas, erros ou autuações envolvendo classificação fiscal de mercadorias.

O que sua empresa realmente necessita, ou muitas das vezes nem sabe ainda se necessita, laudos, pareceres, estudos, assessoria e aconselhamento, orientação,  sobre conduta de adoção de classificação fiscal e viabilidade de consulta ao fisco nesse sentido.

Isso visa esclarecer as variações do dúbio entendimento tanto na interpretação da merceologia da mercadoria (espectos técnicos) como na interpretação dos textos das posição do sistema harmonizado, Nomenclatura Comum do Mercosul (NCM) e aplicação das regras e notas que norteiam o processo de classificação fiscal, considerando a elisão fiscal e aspectos e riscos na conduta de adotar classificação fiscal duvidosa, imprecisa ou aparentemente correta.

É imperativo que o contribuinte seja assessorado na adoção da melhor conduta, visando evitar autuações e passivos tributários decorrentes de erros de classificação fiscal, seja de forma preventiva ou mesmo já tendo ciência do erro de classificação fiscal detectado, ou a ser verificado e analisado, ou já diante de autuação.

  • Há váriaveis que causam dúvidas as quais devem ser criteriosamente avaliadas e sanadas, por exemplo:
    1) Caracteristicas pecualires de certas mercadorias que podem induzir o contribuinte a erros de classificação fiscal
    2) Interpretação das regras gerais para classificação fiscal (6 regras)
    3) Interpretação dos textos das posições, subposições, itens e subitens.
    4) Interpretação das notas de seção e capítulo.
    5) Intepretação das notas explicativas do sistema harmonizado.
    6) Análise de soluções de consulta efetuadas à RFB sobre classificação fiscal
    7) Consultas aos pareceres da OMA sobre classificação fiscal.

O procedimento de Classificação Fiscal, diferentemente do que se imagina, e apesar da denominação usual ser “Classificação Fiscal de Mercadorias” é puramente técnico e não fiscal.

Técnico do ponto de vista de compreensão do que é a mercadoria a ser classificada, sua aplicação, uso, constituição, e técnico também do ponto de vista de dominío de conhecimento do Sistema Harmonizado, NCM, TEC, TIP, regras, normas e notas.

Atualmente centenas de empresas são autuadas mensalmente por erros de classificação fiscal, seja em operações internas ou importações, com multas que somadas às diferenças de impostos, com juros e correção, podem atinger patares impagáveis pelo contribuinte.

É um problema grave onde o contribuinte só se da conta dessa gravidade quando já está em processo de autuação, na esmagadora maioria dos casos é surpreendido.

Simples Nacional: parcelamento pode ser feito até dia 29 de abril

Portal Contábeis realizará um webinar com o relator do Programa de Reescalonamento de débitos do Simples Nacional no Senado.


Na última terça-feira (22), foi publicada a Resolução CGSN nº 166, que estabelece regras para o Programa de Reescalonamento de débitos do Simples Nacional (Relp).

Microempresas, incluindo os microempreendedores individuais, e as empresas de pequeno porte, inclusive as que estiverem em recuperação judicial e optantes pelo Simples Nacional, podem regularizar suas dívidas até o último dia útil do mês de abril.

Para entender quais débitos podem ser renegociados e em quais condições, o Portal Contábeis realizará um webinar com o relator do Relp no Senado Federal, Marco Bertaiolli, na segunda-feira (28), às 11h.

Para participar, preencha o formulário ao lado. Enviaremos o link minutos antes de iniciarmos a transmissão.

Relp

O  Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (Relp) é destinado às empresas endividadas.

O contribuinte terá descontos sobre juros, multas e encargos proporcionalmente à queda de faturamento durante os períodos mais críticos da pandemia de coronavírus.